
Urgence dépannage 24h/24 — 7j/7

Marignane (13) et 100 km autour

07 66 96 96 03
Urgence 24h/24 — 7j/707 66 96 96 03
Plomberie & Dépannage01Chauffage & Eau chaude02Climatisation & Pompe à chaleur03RéalisationsTarifsZoneContactUrgence 24h/24 — 7j/707 66 96 96 03

Le Blog — Copropriété & dégât des eaux

Fuite d'eau en copropriété qui paie quoi ? Le partage, clairement.

Par Antoine Ruiz-Pastré

Tache au plafond, colonne qui suinte, voisin absent : en immeuble, une fuite pose vite la question de l'argent. Antoine, plombier à Marignane qui intervient pour les syndics comme pour les particuliers, explique qui règle la réparation, qui indemnise les dégâts, et dans quel ordre agir.

Illustration d'une fuite d'eau dans un immeuble en copropriété, entre logements et parties communes
Fuite en copropriétéGuide A.R.P. Plomberie
En brefLecture 30 s
L'essentiel à retenir.

En copropriété, une fuite d'eau donne lieu à deux factures distinctes : la réparation de la fuite et la remise en état des dégâts. La réparation est payée par le propriétaire de l'élément qui fuit : le syndicat des copropriétaires pour une colonne ou un réseau commun, le copropriétaire pour une installation qui ne dessert que son logement, le locataire pour l'entretien courant (joints, flexibles). Les dégâts, eux, sont indemnisés par les assurances habitation : entre logements d'un même immeuble, la convention IRSI confie le plus souvent le dossier à l'assureur de l'occupant sinistré. Coupez l'eau, prévenez voisins et syndic, photographiez, remplissez un constat amiable et déclarez le sinistre dans les délais de votre contrat.

01 — D'abord l'eau, ensuite l'argent

Avant de savoir qui paie,
on arrête l'eau.

La question du paiement viendra plus tard, et elle sera d'autant plus simple que les dégâts seront limités. Une fuite qui coule toute une nuit entre deux étages peut toucher trois logements et une cage d'escalier. Les premières minutes comptent plus que tout le reste.

Appelez maintenant, même la nuit07 66 96 96 03
  1. 1 /Coupez l'eau.La vanne d'arrêt de votre logement, ou celle de l'appareil qui fuit si l'origine est évidente.
  2. 2 /Prévenez.Le voisin du dessous, celui du dessus si l'eau vient d'en haut, et le syndic ou le gardien.
  3. 3 /Photographiez.La fuite et les dégâts, avant toute réparation : c'est la base de tout le dossier.

02 — Le principe

Une fuite,
deux factures.

C'est la clé de tout le reste : on ne parle pas du même argent quand on répare un tuyau et quand on refait un plafond.

La plupart des malentendus entre voisins viennent d'une confusion. Quand on demande « qui paie ? », on mélange en réalité deux dépenses qui obéissent à des règles différentes. La première est la réparation de la cause : changer le raccord qui goutte, reprendre la colonne fuyarde, refaire le joint de douche. La seconde est la réparation des conséquences : le plafond taché du dessous, le parquet gondolé, la peinture qui cloque dans la cage d'escalier.

La réparation de la cause suit une logique de propriété et d'entretien : c'est à celui à qui appartient l'élément défaillant, ou à celui qui devait l'entretenir, de la financer. La réparation des dégâts suit une logique d'assurance : ce sont les contrats habitation des occupants, et celui de l'immeuble pour les parties communes, qui indemnisent, selon des conventions passées entre assureurs.

Garder ces deux factures séparées en tête évite bien des discussions stériles. Le voisin du dessus peut parfaitement devoir payer le plombier pour son flexible, tandis que c'est votre propre assureur qui vous indemnise pour votre plafond. Ce n'est pas une injustice, c'est le fonctionnement prévu pour accélérer les indemnisations.

  1. 01La cause.

    Le tuyau, le raccord, le joint qui fuit. Payé par le propriétaire de l'élément, ou par l'occupant s'il s'agit d'entretien courant.

  2. 02Les dégâts.

    Plafonds, murs, sols, mobilier. Indemnisés par les assurances habitation, selon les conventions entre assureurs.

  3. 03La preuve.

    Photos, constat, facture du plombier. C'est elle qui permet d'attribuer chaque dépense au bon payeur.

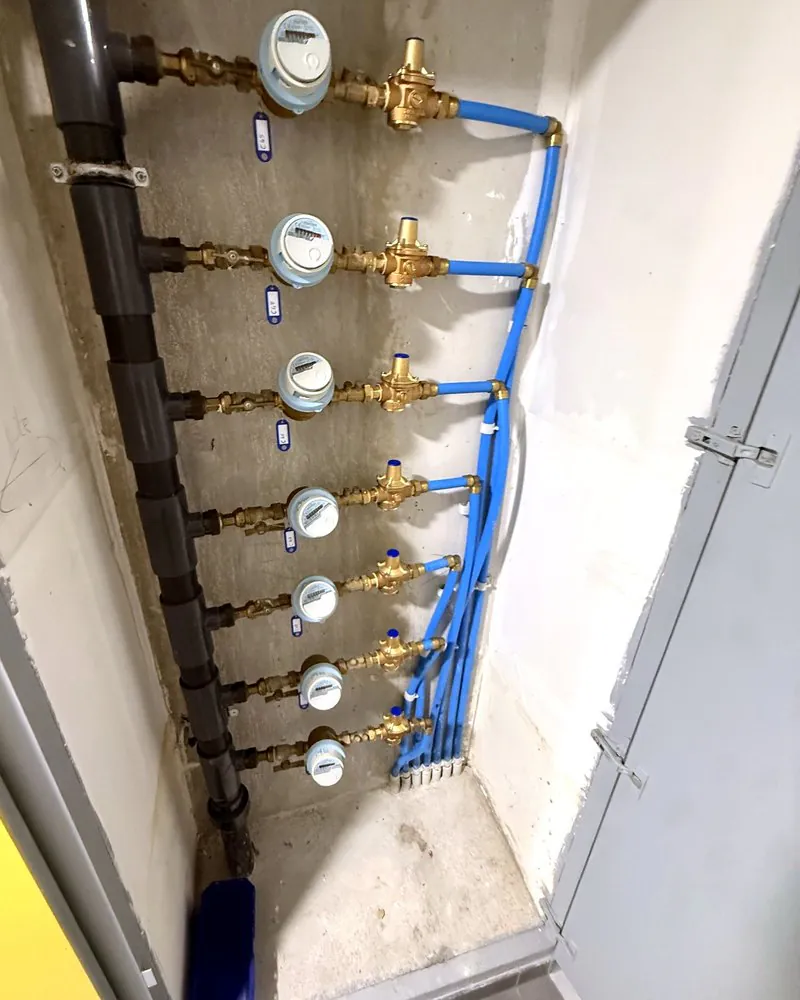
Colonne de compteurs d'eau individuels avec réducteurs de pression dans le local technique d'une copropriété, limite entre réseau commun et privatif
Le compteur, frontière fréquente entre commun et privatif.Local technique · copropriété à Marignane

03 — La question clé

Parties communes
ou privatives ?

Tout le partage de la réparation dépend de la réponse. Et c'est le règlement de copropriété qui la donne, pas l'intuition.

Dans un immeuble, l'eau circule dans deux types de réseaux. Les réseaux communs : colonnes montantes d'eau froide, descentes d'eaux usées et d'eaux vannes, collecteurs en sous-sol, canalisations du local technique. Ils desservent plusieurs logements et appartiennent à l'ensemble des copropriétaires. Les réseaux privatifs : tout ce qui part de la colonne pour ne desservir qu'un seul appartement, jusqu'aux robinets et aux appareils.

La frontière exacte varie d'un immeuble à l'autre. Souvent, elle se situe au niveau de la vanne d'arrêt ou du compteur individuel du logement : en amont, c'est commun ; en aval, c'est privatif. Pour l'évacuation, la limite se trouve généralement au raccordement du branchement de l'appartement sur la descente commune. Mais certains règlements classent en parties communes des canalisations encastrées dans les gros murs, ou au contraire rendent privative une portion de colonne.

Le réflexe à avoir : demander au syndic le règlement de copropriété et l'état descriptif de division, qui précisent ce qui est commun et ce qui ne l'est pas. Et faire localiser la fuite précisément : un suintement sur un raccord à dix centimètres de la colonne ne relève pas du même payeur qu'un suintement sur la colonne elle-même.

04 — La réparation

Syndicat, copropriétaire,
locataire : qui paie quoi.

Une fois l'origine connue, la réparation de la fuite revient à l'un de ces trois payeurs. Voici comment se répartissent les cas les plus fréquents.

Cas 01Parties communes

Le syndicat des copropriétaires.

Une fuite sur une colonne montante, une descente d'eaux usées commune ou un réseau du local technique relève de la copropriété. C'est le syndic qui mandate et règle la réparation.

  • Colonnes d'alimentation et d'évacuation
  • Réseaux du local technique
  • Réparation votée ou engagée par le syndic
Cas 02Partie privative

Le copropriétaire du logement.

Un flexible, un raccord, une chasse d'eau ou une canalisation qui ne dessert que son appartement sont à sa charge, même s'il loue le logement, sauf entretien courant.

  • Équipements et tuyauterie du logement
  • Canalisation vétuste ou encastrée
  • Remise en état chez lui
Cas 03Occupant

Le locataire, pour l'entretien.

Joints de douche ou de baignoire, flexibles, mécanisme de chasse d'eau mal entretenu : les réparations locatives et l'entretien courant reviennent à l'occupant.

  • Joints et silicones
  • Petite robinetterie, flexibles
  • Défaut d'entretien ou mauvais usage

Quand la fuite touche une partie commune, c'est le syndic qui agit au nom du syndicat des copropriétaires. En cas d'urgence, il peut faire réaliser les travaux nécessaires à la sauvegarde de l'immeuble sans attendre une assemblée générale. La dépense est ensuite répartie entre tous les copropriétaires selon les tantièmes prévus par le règlement. Concrètement, chacun paie sa quote-part dans les charges, y compris le copropriétaire dont le plafond a été abîmé.

Quand la fuite part d'une installation privative, le copropriétaire du logement en assume la réparation : flexible éclaté, raccord desserré, canalisation encastrée vétuste, chauffe-eau qui fuit. S'il loue son appartement, cette règle vaut pour tout ce qui relève de la vétusté ou du gros entretien.

L'occupant, propriétaire ou locataire, doit pour sa part assurer l'entretien courant : refaire un joint de baignoire fendu, changer un flexible fatigué, faire réparer une chasse d'eau qui coule. Si la fuite vient d'un défaut d'entretien de ce type, c'est à lui de régler le plombier.

Un cas fréquent trompe souvent : la tache qui apparaît après chaque douche du voisin du dessus. Ce n'est pas une fuite de canalisation mais un défaut d'étanchéité, joint ou receveur. La réparation incombe alors à l'occupant du dessus, même si l'eau finit par couler le long d'une gaine commune.

05 — L'idée reçue

L'assurance paie les dégâts,
pas le tuyau.

C'est la surprise la plus courante au moment du sinistre : le contrat habitation ne prend en général pas en charge la réparation de ce qui a fui.

La garantie dégât des eaux d'un contrat multirisque habitation couvre les conséquences de l'eau : embellissements à refaire, revêtements de sol, mobilier, appareils abîmés. La réparation de la cause, elle, reste en principe à la charge du propriétaire de l'installation défaillante, qu'il s'agisse du copropriétaire ou du syndicat. Le joint, le raccord ou la portion de colonne à remplacer ne sont pas des « dommages » au sens de l'assurance, mais de l'entretien.

Certains contrats vont plus loin et couvrent la recherche de fuite, voire les frais d'ouverture et de rebouchage d'un mur pour accéder à la canalisation. C'est une garantie précieuse en immeuble, où une fuite encastrée peut obliger à intervenir chez un voisin. Relisez vos conditions générales et particulières avant le sinistre : c'est là que tout est écrit.

Côté immeuble, le syndicat des copropriétaires dispose de sa propre assurance, qui couvre les dégâts subis par les parties communes : cage d'escalier, hall, caves. Là encore, la réparation de la colonne fuyarde reste une dépense de copropriété.

06 — Entre assureurs

La convention IRSI,
expliquée simplement.

Elle organise la gestion des dégâts des eaux dans les immeubles. Elle ne dit pas qui est responsable : elle dit qui gère et qui indemnise d'abord.

Depuis 2018, la plupart des assureurs appliquent la convention IRSI (Indemnisation et Recours des Sinistres Immeuble) pour les dégâts des eaux dans les immeubles. Son but : éviter que chaque victime attende des mois que les assureurs se mettent d'accord sur la responsabilité avant d'être indemnisée.

Le principe tient en une phrase : pour les sinistres les plus courants, c'est l'assureur de l'occupant du local sinistré qui gère le dossier et l'indemnise, que la fuite vienne de chez lui, du voisin ou des parties communes. Pour les dommages de faible importance, cette indemnisation se fait sans recours contre l'assureur du responsable. Au-delà d'un certain montant, l'assureur gestionnaire peut ensuite se retourner contre celui du responsable, et pour les sinistres importants, une autre convention prend le relais.

Pour vous, la conséquence est pratique : si votre plafond est abîmé par la fuite du voisin du dessus, vous déclarez à votre propre assureur, pas au sien. Les seuils et le détail des règles évoluent : votre assureur ou votre syndic vous indiquera comment votre dossier est traité. Retenez surtout que la convention règle le circuit d'indemnisation entre assureurs, sans changer qui doit réparer la cause.

Illustration d'un dégât des eaux dans un logement, sinistre géré entre assureurs selon la convention IRSI
Votre plafond, votre assureur.Dégât des eaux · A.R.P. Plomberie
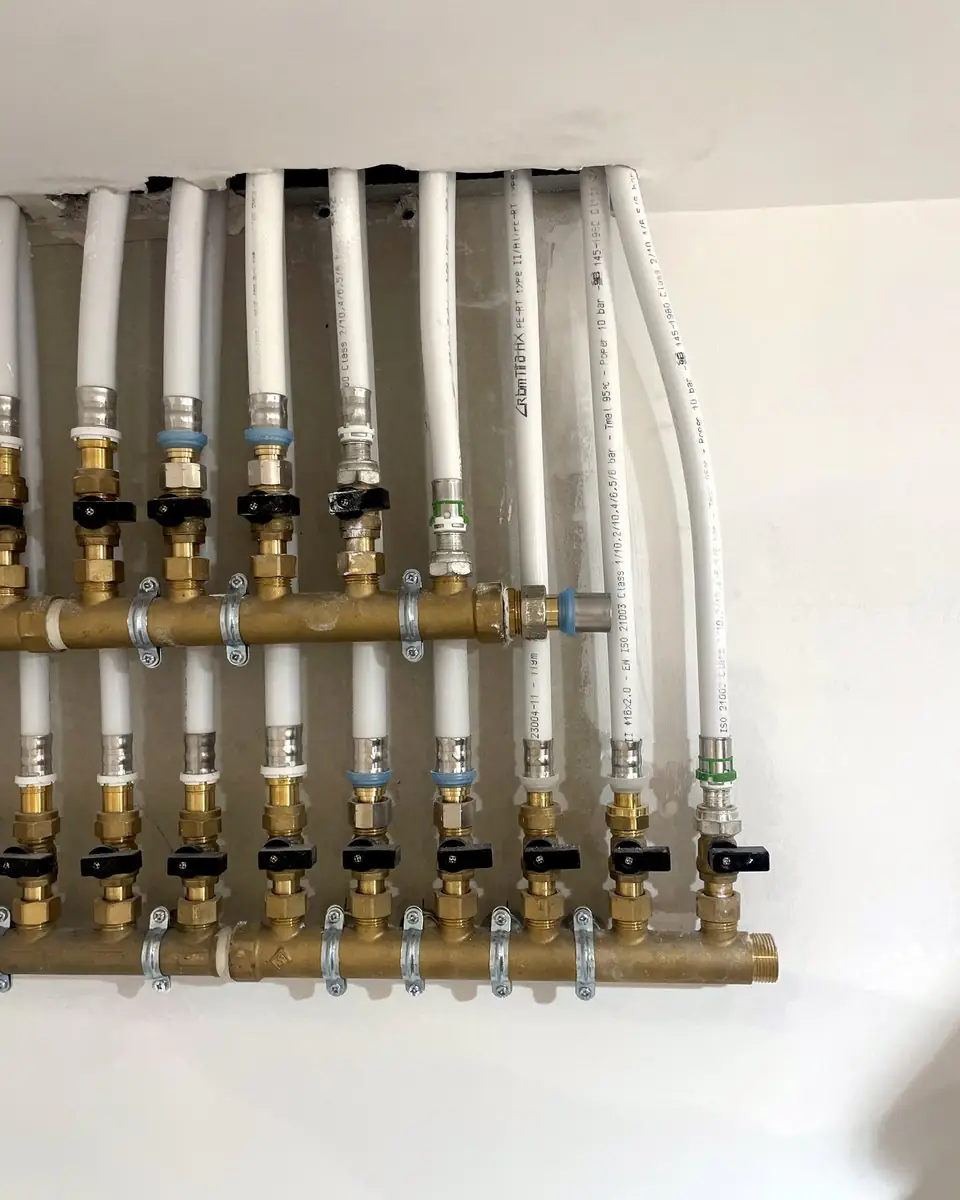
Collecteur de distribution d'eau en laiton avec vannes d'arrêt, point de contrôle lors d'une recherche de fuite en appartement
Isoler circuit par circuit pour trouver le coupable.Collecteur laiton · A.R.P. Plomberie

07 — Localiser

La recherche de fuite,
celle qui tranche.

Tant que l'origine n'est pas connue avec précision, personne ne peut dire qui paie. Localiser, c'est la première étape du partage.

En immeuble, l'eau voyage. Elle suit les gaines techniques, s'étale sur une dalle, ressort deux étages plus bas. Une tache dans votre salle de bains peut venir du voisin du dessus, de celui d'à côté ou de la colonne qui longe votre mur. D'où l'importance d'une recherche de fuite sérieuse, qui ne se contente pas d'une supposition.

Dans le cadre de la convention IRSI, c'est en principe l'assureur gestionnaire qui organise la recherche, y compris lorsqu'il faut accéder à un autre logement ou aux parties communes. Chaque occupant concerné doit alors laisser l'accès. En urgence, quand l'eau coule et qu'il faut la stopper, le syndic ou l'occupant fait intervenir un plombier directement : mieux vaut une fuite stoppée tout de suite qu'un dossier parfait.

Contrôle visuel

Raccords, joints, flexibles, chasse d'eau : les points accessibles du logement du dessus sont inspectés en premier, c'est là que se cachent la plupart des fuites.

Pompe d'épreuve

Le réseau privatif est mis en pression. S'il tient, la fuite est ailleurs : évacuation, étanchéité ou colonne commune.

Caméra thermique

Pour une canalisation encastrée dans une dalle ou une gaine, elle localise l'origine sans casser au hasard dans le mur du voisin.

Rapport d'intervention

La facture précise l'origine exacte de la fuite. C'est souvent ce document qui tranche entre partie commune et partie privative.

L'objectif reste toujours le même : trouver l'origine sans casser au hasard. Ouvrir un mur ou un carrelage chez le voisin pour « voir » multiplie les dégâts et les frais, et complique encore le partage. Une recherche de fuite avec pompe d'épreuve et caméra thermique localise précisément avant d'ouvrir, et la facture qui en résulte devient une pièce maîtresse du dossier.

08 — Les démarches

Constat amiable
et déclaration.

Un dossier bien monté, c'est un sinistre réglé plus vite, et beaucoup moins de discussions entre voisins.

Dès que la fuite est stoppée, remplissez avec le voisin concerné un constat amiable dégât des eaux. Il identifie chaque occupant, son statut (propriétaire, locataire), son assureur et l'origine présumée de la fuite. Si la fuite vient des parties communes, le syndic le signe pour le compte du syndicat. Chacun garde un exemplaire et l'envoie à son propre assureur.

Déclarez le sinistre à votre assureur dans le délai prévu au contrat, généralement cinq jours ouvrés à partir du moment où vous en avez connaissance. Prévenez aussi le syndic par écrit, même si la fuite semble privative : il doit savoir qu'un sinistre touche l'immeuble, et il peut détenir des informations sur l'historique des colonnes.

Enfin, ne jetez rien et ne réparez rien d'important avant que l'expert éventuel soit passé ou que votre assureur vous ait donné son accord : photographiez avant, conservez la pièce défectueuse si le plombier la remplace.

Check-listDossier copropriété
  1. 01Photos et vidéo de la fuite et des dégâts, avant réparation
  2. 02Constat amiable dégât des eaux, signé avec le voisin concerné
  3. 03Date et heure de découverte, gestes effectués
  4. 04Coordonnées du syndic, des voisins et de leurs assureurs
  5. 05Relevé daté du compteur d'eau du logement
  6. 06Facture du plombier indiquant l'origine de la fuite
On photographie, puis on répare.

09 — Logement loué

Locataire
ou propriétaire bailleur ?

Quand le logement est loué, un troisième acteur entre dans la danse. Le partage suit la frontière entre entretien courant et vétusté.

Le locataire doit assurer son logement et prendre en charge les réparations locatives : remplacement des joints, des flexibles, petites réparations de robinetterie, entretien de la chasse d'eau, débouchage des évacuations qu'il utilise. Si la fuite vient d'un joint de douche jamais refait ou d'un flexible de lave-linge mal raccordé, la réparation lui revient.

Le propriétaire bailleur reste responsable de tout ce qui relève de la vétusté, du gros entretien ou d'un défaut de l'installation : canalisation encastrée corrodée, tuyauterie d'origine qui lâche, chauffe-eau en fin de vie. En copropriété, il doit en outre être couvert par une assurance de responsabilité civile, souvent sous la forme d'un contrat propriétaire non occupant.

Dans tous les cas, le locataire doit prévenir son bailleur sans tarder : laisser traîner une fuite qu'on connaît peut engager sa responsabilité pour l'aggravation des dégâts. Le bailleur, de son côté, a tout intérêt à faire intervenir rapidement un plombier : une petite fuite négligée devient vite un dégât des eaux chez le voisin du dessous.

Illustration d'une canalisation d'évacuation sous un évier, élément dont l'entretien courant revient à l'occupant du logement
Entretien courant ou vétusté : tout se joue là.Évacuations · A.R.P. Plomberie

10 — Les blocages

Quand personne
ne veut payer.

Le scénario classique : le voisin du dessus affirme que la fuite vient de la colonne, le syndic soutient qu'elle vient de la salle de bains, et pendant ce temps votre plafond continue de se dégrader. La première chose à faire n'est pas de discuter, mais de faire établir l'origine par un professionnel. Un rapport de recherche de fuite ou une facture précise (« fuite sur raccord privatif en aval de la vanne d'arrêt », « fuite sur descente commune EU au droit du 3e étage ») vaut mieux que toutes les suppositions.

Si un voisin refuse l'accès à son logement pour la recherche ou la réparation, le syndic peut le mettre en demeure, et la convention entre assureurs prévoit des démarches pour débloquer la situation. En cas d'urgence réelle, quand l'eau menace la sécurité de l'immeuble, le syndic peut faire couper la colonne concernée le temps d'intervenir.

Si le désaccord persiste sur la qualification commune ou privative, appuyez-vous sur le règlement de copropriété et sollicitez votre assureur, qui dispose souvent d'une protection juridique. La conciliation, gratuite, permet aussi de trouver une issue sans aller au tribunal. Dans l'immense majorité des cas, une localisation précise suffit à clore le débat.

Un conseil de terrain : tenez un petit journal du sinistre, avec les dates d'appel au syndic, aux voisins et à l'assureur. Si le dossier s'enlise, cette chronologie montre que vous avez agi vite, ce qui pèse quand il s'agit d'établir qui a laissé les dégâts s'aggraver.

11 — Prévenir

Moins de fuites,
moins de litiges.

La meilleure façon de ne pas se demander qui paie, c'est d'éviter la fuite. En immeuble, la prévention se joue à deux niveaux.

Côté logement, les gestes sont simples et peu coûteux. Manœuvrez votre vanne d'arrêt deux fois par an pour qu'elle ne grippe pas, et repérez-la dès aujourd'hui si vous ne savez pas où elle est. Surveillez les flexibles sous les éviers et derrière le lave-linge : gonflés, craquelés ou rouillés aux embouts, ils sont à changer avant d'éclater. Refaites les joints de douche et de baignoire dès qu'ils noircissent ou se décollent.

Relevez de temps en temps votre compteur individuel, le soir, tous robinets fermés : s'il avance, une fuite se cache quelque part dans votre réseau privatif. Et fermez l'arrivée d'eau quand vous partez plusieurs jours : c'est l'assurance la plus simple contre le flexible qui lâche pendant les vacances.

Côté copropriété, tout passe par le suivi des réseaux communs. Des colonnes d'origine dans un immeuble ancien, des compteurs et réducteurs de pression fatigués dans le local technique, une descente qui suinte le long d'une gaine : ces signes méritent un diagnostic avant le sinistre. Signalez au syndic tout mur qui gonfle le long d'une gaine technique ou toute odeur d'humidité persistante dans les parties communes.

Antoine, plombier habitué des syndics, intervient régulièrement à Marignane et alentour : reprise d'alimentations et de compteurs d'eau, remise en état de colonnes d'évacuation fuyardes, saignée rebouchée et chantier laissé propre. Voyez notre page plombier copropriété, et pour les gestes à chaud, notre guide que faire en cas de fuite d'eau.

12 — Contact

Une urgence ?
Un projet ?

Appelez directement, c'est le plus rapide. Pour un devis détaillé, le formulaire suffit.

Appel direct · 24h/24 — 7j/707 66 96 96 03

Devis gratuit jusqu'à 50 km · dès 80 € au-delà, déduits de la facture.
Paiement : virement · chèque · espèces.

Bon de demande de devisRéponse rapide

Demande de devis

Décrivez votre besoin, Antoine vous recontacte. Champs obligatoires : *

Une photo du problème aide à chiffrer plus juste : envoyez-la par SMS au 07 66 96 96 03 ou par email après votre demande.

Données confidentielles

13 — Questions fréquentes

Vos questions,
nos réponses.

Les questions qu'on pose le plus souvent à Antoine quand une fuite traverse les étages d'un immeuble.

Fuite d'eau en copropriété : qui paie la réparation de la fuite ?

Celui à qui appartient l'élément qui fuit. Une colonne montante ou une descente d'eaux usées commune est à la charge du syndicat des copropriétaires, via le syndic. Une canalisation, un raccord ou un équipement qui ne dessert qu'un logement est à la charge de son propriétaire, ou du locataire s'il s'agit d'entretien courant comme un joint ou un flexible.

L'assurance paie-t-elle la réparation de la canalisation ?

En général non : l'assurance habitation indemnise les dommages causés par l'eau (plafonds, murs, sols, biens), pas la réparation de la cause. Le remplacement du tuyau ou du joint reste à la charge du propriétaire de l'élément. Certains contrats prévoient toutefois la prise en charge de la recherche de fuite : vérifiez vos garanties.

Mon plafond est abîmé par la fuite du voisin du dessus, qui paie ?

Pour les dégâts des eaux entre logements d'un même immeuble, la convention IRSI entre assureurs prévoit le plus souvent que c'est votre propre assureur qui gère le dossier et vous indemnise, même si la fuite vient de chez le voisin. Remplissez un constat amiable avec lui et déclarez le sinistre à votre assureur.

Qui organise la recherche de fuite en copropriété ?

Dans le cadre de la convention IRSI, l'assureur désigné comme gestionnaire du sinistre organise la recherche de fuite, y compris lorsqu'elle doit se faire chez un voisin ou dans les parties communes. En urgence, le syndic ou l'occupant peut aussi faire intervenir un plombier pour localiser l'origine et stopper l'eau.

Dans quel délai déclarer un dégât des eaux ?

Le délai figure dans votre contrat d'assurance, généralement cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre. Déclarez dès que la situation est sous contrôle, avec photos, constat amiable et, si possible, la facture du plombier.

Je suis locataire, dois-je payer la réparation ?

Seulement si la fuite relève de l'entretien courant ou d'un mauvais usage : joint de douche, flexible, mécanisme de chasse d'eau. Une canalisation vétuste, un chauffe-eau en fin de vie ou une tuyauterie encastrée sont à la charge du propriétaire bailleur. Prévenez votre bailleur et votre assureur dans tous les cas.

Intervenez-vous pour les syndics comme pour les particuliers ?

Oui. Antoine intervient sur les colonnes, alimentations et compteurs des parties communes comme dans les logements, 24h/24 et 7j/7, à Marignane et dans un rayon de 100 km. Appelez directement le 07 66 96 96 03.

Urgence 24h/2407 66 96 96 03Devis